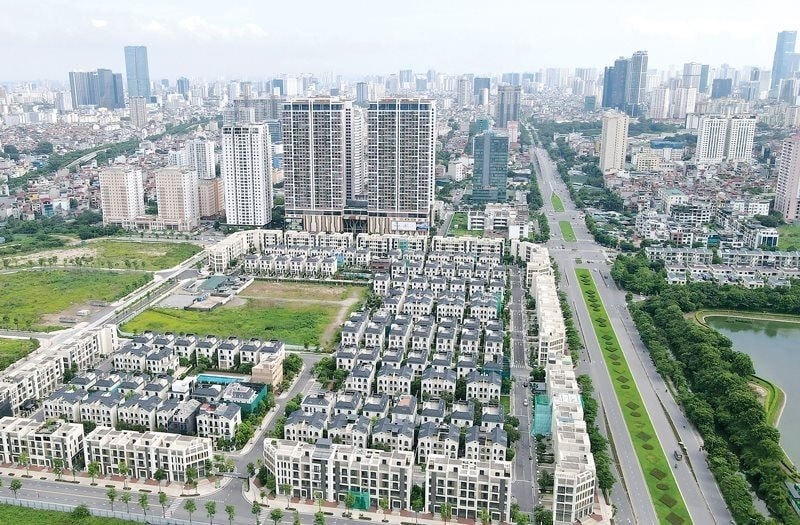
Áp lực gia tăng, thị trường phân hóa
Bài toán dòng vốn đang trở thành một trong những yếu tố quyết định khả năng phục hồi của thị trường bất động sản (BĐS). Với doanh nghiệp, vốn quyết định khả năng duy trì hoạt động và triển khai dự án. Với người mua, khả năng tiếp cận vốn tác động trực tiếp đến quyết định xuống tiền. Khi dòng tiền bị hạn chế, sức hấp thụ của thị trường cũng chịu ảnh hưởng.
Giai đoạn 2019-2021 chứng kiến sự tăng trưởng nhanh của thị trường trái phiếu doanh nghiệp. Đến năm 2023, nhiều lô trái phiếu đã được doanh nghiệp đàm phán tái cơ cấu, gia hạn kỳ hạn hoặc điều chỉnh phương án thanh toán.
Áp lực đáo hạn vẫn là vấn đề đáng lưu ý. Theo VBMA, trong nửa cuối năm 2026, khoảng 111.673 tỷ đồng trái phiếu sẽ đáo hạn. Trong đó, trái phiếu BĐS chiếm 54,7%, tương đương khoảng 61.000 tỷ đồng.
Khả năng thanh toán của doanh nghiệp phụ thuộc vào tiến độ pháp lý, tốc độ bán hàng, thu hồi công nợ và khả năng tái cấp vốn. Nếu dòng tiền không được cải thiện, doanh nghiệp có thể phải giãn tiến độ hoặc tạm dừng triển khai dự án. Khi đó, nguồn cung BĐS trong tương lai cũng chịu ảnh hưởng.
Khó khăn về dòng vốn không chỉ tác động đến doanh nghiệp BĐS. Khi hoạt động phát triển dự án bị chậm lại, các ngành liên quan như vật liệu xây dựng, máy móc, thiết bị, thi công, nội thất, vận tải và dịch vụ cũng chịu tác động.
Ở phía cầu, khả năng tiếp cận vốn tiếp tục ảnh hưởng đến quyết định mua nhà. Khả năng hấp thụ của thị trường vì vậy gắn chặt với mức độ thuận lợi của các chính sách tín dụng.
Báo cáo mới nhất của Bộ Xây dựng cho thấy, trong quý II/2026, thị trường ghi nhận hơn 100.005 giao dịch BĐS thành công, bằng 71,5% so với quý I/2026 và bằng 63,7% so với cùng kỳ năm 2025.
Trong đó, lượng giao dịch căn hộ chung cư và nhà ở riêng lẻ đạt 26.567 giao dịch thành công, bằng 86,1% so với quý I/2026 và bằng 77,1% so với cùng kỳ năm 2025. Lượng giao dịch đất nền đạt 73.438 giao dịch thành công, bằng 67,4% so với quý I/2026 và bằng 59,9% so với cùng kỳ năm 2025.
Cùng với diễn biến giao dịch, lượng tồn kho BĐS của các chủ đầu tư có xu hướng tăng nhẹ. Theo báo cáo của 25/34 địa phương, trong quý II/2026, tồn kho BĐS của chủ đầu tư cơ bản ổn định ở mức khoảng 39.284 căn/nền.
Trong số này, tồn kho căn chung cư là 12.823 căn, tăng 22,2% so với quý I; nhà ở riêng lẻ là 15.313 căn, tăng 46,4%; nền đất là 11.148 nền, tăng 25,4%. Có 9 địa phương không báo cáo số liệu tồn kho gồm: Hà Nội, Tuyên Quang, Lai Châu, Quảng Trị, Đà Nẵng, Quảng Ngãi, Khánh Hòa, Đăk Lăk và Cần Thơ.
Những số liệu trên cho thấy sức hấp thụ của thị trường vẫn là vấn đề cần được lưu tâm, trong bối cảnh lượng giao dịch quý II/2026 giảm so với quý I và cùng kỳ năm trước, trong khi tồn kho tại các chủ đầu tư có xu hướng tăng ở một số nhóm sản phẩm.
Đến cuối tháng 5/2026, tín dụng BĐS chiếm khoảng 25,73% tổng dư nợ của nền kinh tế. Tuy nhiên, dòng vốn đang phân hóa rõ rệt. Doanh nghiệp có năng lực tài chính, dự án đầy đủ pháp lý và tài sản bảo đảm vẫn có khả năng huy động vốn. Trong khi đó, doanh nghiệp nhỏ hoặc dự án còn vướng mắc pháp lý gặp nhiều khó khăn hơn.
Sự phân hóa này cho thấy khả năng tiếp cận vốn ngày càng gắn với chất lượng dự án và năng lực của doanh nghiệp. Kênh trái phiếu đã phục hồi nhưng chủ yếu tập trung ở nhóm doanh nghiệp lớn. Trong khi đó, các nguồn vốn dài hạn như quỹ đầu tư BĐS, quỹ tiết kiệm nhà ở, quỹ hưu trí và vốn của nhà đầu tư tổ chức vẫn chưa phát triển tương xứng.
Đa dạng hóa nguồn vốn trung và dài hạn vì vậy trở thành yêu cầu quan trọng. Khi có thêm các kênh vốn, thị trường có thể giảm dần sự phụ thuộc vào tín dụng ngân hàng, đồng thời tạo nguồn lực ổn định hơn cho các dự án.
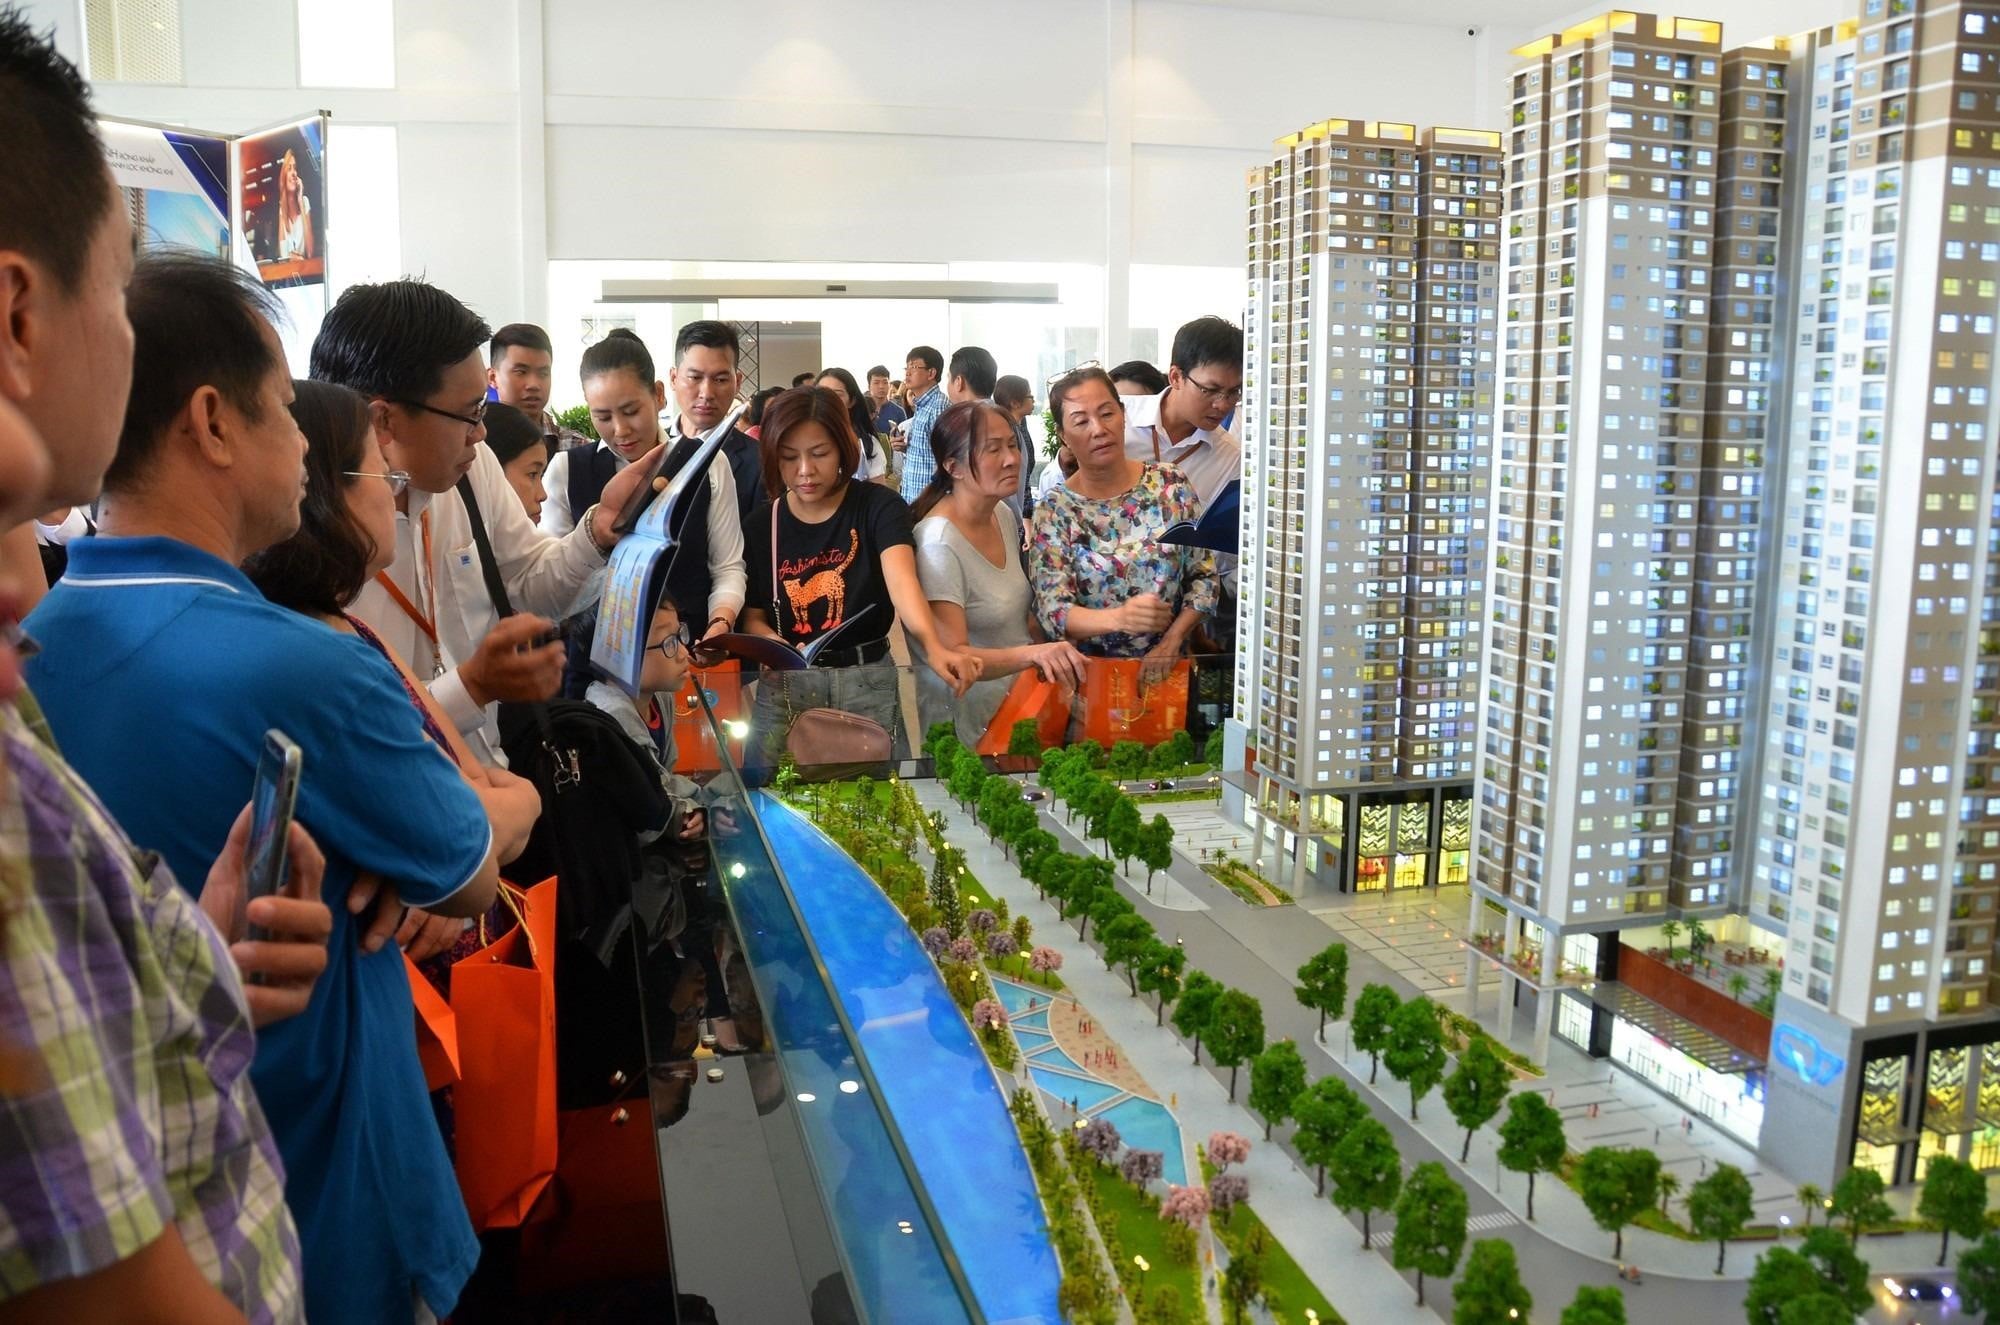
Khơi thông vốn dài hạn, tạo dư địa tăng trưởng
Trong nửa đầu năm 2026, điều chỉnh giá trên thị trường thứ cấp vẫn chủ yếu mang tính cục bộ. Hiện tượng này tập trung ở nhóm nhà đầu tư sử dụng đòn bẩy cao, mua tại mặt bằng giá cao hoặc sở hữu sản phẩm chưa hình thành giá trị sử dụng.
Từ cuối năm 2026, khả năng hấp thụ sẽ tiếp tục kiểm chứng năng lực tài chính của người mua cũng như chất lượng dự án. Với doanh nghiệp, tốc độ bán hàng sẽ ảnh hưởng trực tiếp đến hiệu quả sử dụng vốn và kế hoạch triển khai dự án.
Những doanh nghiệp có nền tảng tài chính tốt, sản phẩm phù hợp nhu cầu và tiến độ triển khai bảo đảm sẽ có nhiều lợi thế hơn. Tương tự, những dự án có pháp lý hoàn chỉnh, tiến độ tốt, hạ tầng đồng bộ, mức giá hợp lý và khả năng khai thác thực tế vẫn có thể duy trì giao dịch.
Ngược lại, sản phẩm định giá ảo, triển khai chậm hoặc phụ thuộc vào kỳ vọng tăng giá sẽ chịu áp lực lớn hơn. Vì vậy, thị trường khó rơi vào một đợt suy giảm đồng loạt mà có xu hướng phân hóa theo chất lượng sản phẩm, năng lực tài chính và khả năng đáp ứng nhu cầu thực.
Theo Viện Nghiên cứu đánh giá thị trường BĐS Việt Nam (VARS IRE), vấn đề đặt ra không phải ban hành chính sách để giải cứu thị trường hoặc duy trì mặt bằng giá, mà là tháo gỡ những điểm nghẽn làm gia tăng chi phí, kéo dài thời gian thực hiện dự án và hạn chế khả năng tiếp cận nhà ở của người dân.
Một thị trường BĐS vận hành thông suốt sẽ giúp các dự án có đầy đủ pháp lý được triển khai liên tục, nguồn lực đất đai được sử dụng hiệu quả, doanh nghiệp chủ động kế hoạch đầu tư và người dân có thêm lựa chọn nhà ở phù hợp.
Hoạt động kinh doanh BĐS và xây dựng đóng góp gần 10% GDP, chưa kể tác động lan tỏa tới ngân hàng, vật liệu, nội thất, vận tải, thương mại, dịch vụ và việc làm. Do đó, tạo lập môi trường thuận lợi để thị trường phát triển lành mạnh không chỉ có ý nghĩa với ngành BĐS mà còn tác động đến nhiều chuỗi sản xuất, kinh doanh liên quan.
Để duy trì động lực tăng trưởng, VARS IRE cho rằng, cần tiếp tục rút ngắn thời gian xử lý thủ tục đầu tư, đất đai, quy hoạch và xây dựng, đồng thời xác định rõ trách nhiệm và thời hạn giải quyết của từng cơ quan. Cơ chế xác định tiền sử dụng đất, tiền thuê đất cũng cần minh bạch, ổn định và có khả năng dự báo.
Đối với nhà ở xã hội, nhà ở công nhân, nhà ở cho thuê và nhà ở thương mại có mức giá phù hợp, cần xây dựng cơ chế đất đai, thuế và tín dụng hỗ trợ với mục tiêu phát triển.
Về nguồn vốn, cần tiếp tục hoàn thiện khung pháp lý và cơ chế huy động vốn cho thị trường BĐS. Dòng vốn được lưu chuyển thông suốt sẽ giúp các dự án khả thi triển khai liền mạch, giảm chi phí do đình trệ, bổ sung nguồn cung phù hợp và từng bước đưa giá nhà về mức dễ tiếp cận hơn đối với các hộ gia đình có nhu cầu thực.
Cùng với việc mở rộng nguồn vốn, cách thức kiểm soát vốn cũng cần dựa trên chất lượng dự án, mục đích sử dụng vốn, năng lực của chủ đầu tư và khả năng hoàn thành dự án. Những dự án có pháp lý đầy đủ, tiến độ khả thi, đáp ứng nhu cầu thực và mức giá phù hợp cần được tạo điều kiện tiếp cận nguồn vốn trung và dài hạn. Ngược lại, dòng vốn phục vụ đầu cơ, tích trữ đất cần được kiểm soát.
Khi các nguồn vốn dài hạn được phát triển và các kênh huy động được đa dạng hóa, thị trường sẽ từng bước giảm sự phụ thuộc quá lớn vào tín dụng ngân hàng và tiền ứng trước của người mua. Đây là điều kiện để dòng vốn không chỉ giải quyết nhu cầu trước mắt mà còn hỗ trợ các dự án khả thi triển khai liên tục, bổ sung nguồn cung phù hợp và tạo nền tảng cho chu kỳ tăng trưởng mới của thị trường BĐS.
Minh Quân